

Key Takeaway
- Ang sangla titulo ay paggamit ng lupa, bahay at lupa, o condo na may titulo bilang collateral sa isang loan. Hindi nalilipat sa lender ang pagmamay-ari ng property dahil lang nakasangla ito.
- Karaniwang hinihingi ang TCT o CCT, tax declaration, valid IDs at proof of income, pero depende pa rin ito sa requirements ng lender.
- Puwede ka pa ring tumira o gumamit ng property habang may loan, ayon sa kasunduan.
- Bago mag-apply, alamin ang appraisal ng property, ang kabuuang gastos ng loan, ang monthly na babayaran, at ang puwedeng mangyari kapag hindi nakabayad.
Si Aling Rosa ay may maliit na tindahan sa harap ng bahay nila sa Batangas. Gusto niyang palakihin ito at magdagdag ng paninda, pero kulang ang ipon. Ang tanging malaking ari-arian ng pamilya ay ang lupang kinatatayuan ng bahay nila, at nasa kanya ang titulo. Ang tanong niya: "Puwede ko bang gamitin ang titulo ng lupa para makahiram, nang hindi kami umaalis sa bahay?"
Marami ang may ganitong tanong. Ang sagot ay posible, sa pamamagitan ng tinatawag na sangla titulo. Pero hindi lahat ng property at hindi lahat ng nag-a-apply ay agad na kwalipikado. Sa gabay na ito, ipapaliwanag namin kung ano ang sangla titulo, paano ito gumagana, anong mga dokumento ang kailangan, paano tinutukoy ang halaga at gastos, at ano ang mga responsibilidad mo bilang borrower, para makapagdesisyon ka nang maayos.
Ano ang Sangla Titulo?
Ang sangla titulo ay ang karaniwang tawag sa loan kung saan ang collateral ay isang property na may titulo, gaya ng lupa, bahay at lupa, o condominium unit. Sa mas pormal na salita, ito ay real estate loan na may kasamang real estate mortgage.
Mahalagang tandaan: hindi ang papel ng titulo mismo ang tunay na collateral, kundi ang property na nakapangalan dito. Ang titulo ang patunay na ikaw ang may-ari, at doon itinatala ang mortgage para malaman ng lahat na may utang na nakakabit sa property.
Ano ang Ibig Sabihin ng Pagsasangla ng Titulo ng Lupa?
Kapag nagsangla ka ng titulo ng lupa, nangangako ka sa lender na babayaran mo ang hiniram mo ayon sa napagkasunduan. Bilang seguridad o garantiya, ginagamit mo ang iyong property bilang collateral.
- Collateral: ari-arian na ginagamit bilang garantiya na babayaran ang utang.
- Mortgage: ang kasunduan na nagsasabing ang property ay nakatali sa loan hanggang ito ay mabayaran.
Kapag natapos mong bayaran ang loan, ipapa-cancel ang mortgage at malaya na ulit ang property mula sa utang.
Sangla Titulo ba ay Pareho sa Pagbebenta ng Lupa?
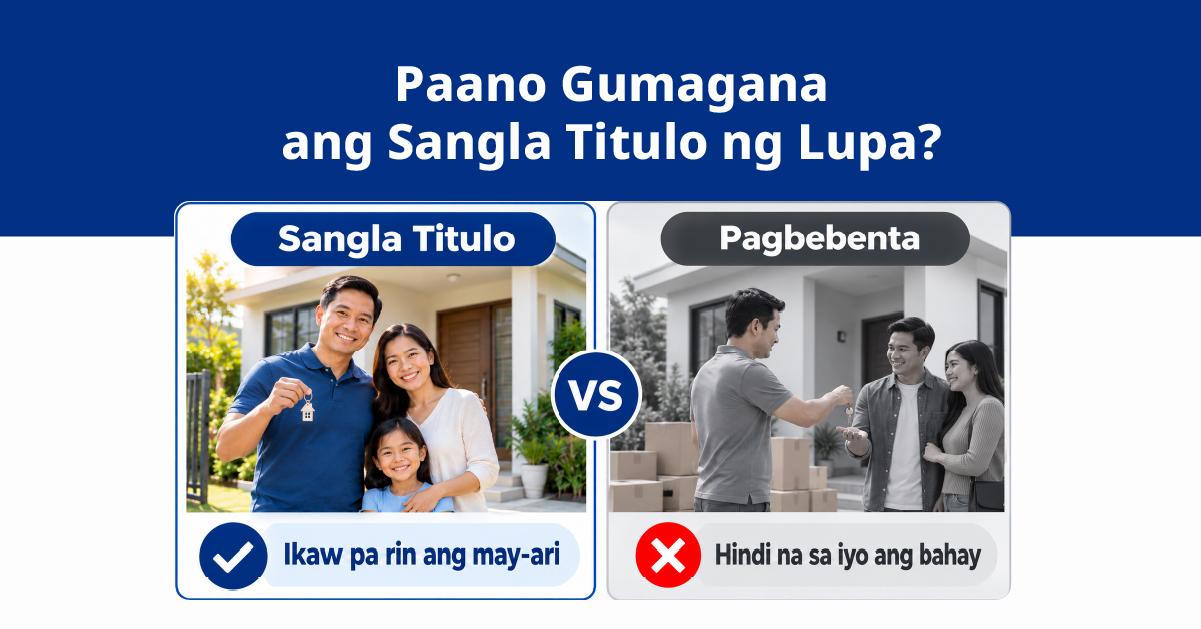
Hindi. Kapag ibinenta mo ang lupa, nalilipat na sa buyer ang pagmamay-ari. Kapag isinangla mo ito, ikaw pa rin ang may-ari at nakapangalan pa rin sa iyo ang titulo.
Pero may mahalagang paalala: kapag hindi nabayaran ang loan ayon sa kontrata, may karapatan ang lender na gumamit ng legal na proseso, gaya ng foreclosure, para mabawi ang halaga ng utang mula sa property. Kaya kahit hindi ito bentahan, seryosong obligasyon pa rin ang sangla titulo.
Paano Gumagana ang Sangla Titulo ng Lupa?
Sa pangkalahatan, ganito ang daloy ng sangla titulo:
- Sinusuri ng lender ang iyong kakayahang magbayad, gaya ng kita at iba pang obligasyon.
- Ina-appraise o tinataya ang halaga ng property.
- Kung pumasa, nag-aalok ang lender ng loan na may tiyak na halaga, terms at bayarin.
- Pinipirmahan ang loan agreement at ang mortgage, at itinatala ang mortgage sa Registry of Deeds.
- Nagbabayad ka ng monthly hanggang matapos ang loan.
Sa buong panahon ng loan, karaniwang tuloy pa rin ang paggamit mo sa property.
Puwede Ka Pa Bang Tumira sa Bahay Habang Nakasangla ang Titulo?
Oo, karaniwan. Ang pagsasangla ng titulo ay hindi nangangahulugang kailangan mong umalis sa bahay o huminto sa paggamit ng lupa. Puwede kang tumira, magnegosyo o magtanim doon gaya ng dati.
Ang mahalaga ay sundin ang nakasaad sa loan agreement, halimbawa ang pag-iingat sa property at ang hindi pagbebenta nito nang walang pahintulot ng lender. Kung may default o hindi nakabayad, saka lang maaaring maapektuhan ang paggamit mo sa property, ayon sa kontrata at sa batas.
Ano ang Mangyayari sa Titulo Habang May Loan?
May tatlong bagay na dapat paghiwalayin:
- Ang titulo bilang patunay ng pagmamay-ari. Nakapangalan pa rin ito sa iyo.
- Ang orihinal na kopya (owner's duplicate copy). Kadalasang hinihingi ito ng lender para sa pagproseso at pag-iingat habang may loan. Itanong sa lender kung paano nila ito iniingatan at kailan ito ibabalik.
- Ang annotation ng mortgage. Nakasulat sa likod ng titulo na may mortgage ang property.
Paano Naitatala ang Mortgage sa Titulo?
Ang mortgage ay inirerehistro sa Registry of Deeds ng lungsod o probinsya kung nasaan ang property. Kapag naitala na, may annotation o tala sa titulo na nagsasabing nakasangla ito. Ito ang nagpoprotekta sa lender at nagbibigay-alam sa ibang tao na may utang na nakakabit sa property.
Kapag bayad na ang loan, magbibigay ang lender ng dokumentong nagre-release ng mortgage (karaniwang tinatawag na Release of Real Estate Mortgage). Ipaparehistro rin ito sa Registry of Deeds para ma-cancel ang annotation.
Anong Mga Property ang Maaaring Gamitin sa Sangla Titulo?
Hindi lahat ng property ay tinatanggap. Nakadepende ito sa status ng titulo, sa patakaran ng lender, sa resulta ng appraisal, at sa iba pang kondisyon gaya ng lokasyon at kalagayan ng property.
Puwede Bang Isangla ang Titulo ng Lupa o Bahay at Lupa?
Oo, karaniwang tinatanggap ang lupa o bahay at lupa na may malinis na titulo, ibig sabihin ay:
- nakapangalan sa nag-a-apply (o may pahintulot ng lahat ng may-ari),
- walang problema sa ownership o kaso, at
- tugma ang detalye ng titulo, tax declaration at aktwal na property.
Ang sangla ng lupa na bakante ay posible rin, pero puwedeng mas mababa ang tinatayang halaga kumpara sa lupang may bahay o gusali, depende sa lokasyon at gamit nito.
Puwede Bang Gamitin ang Condominium Title?
Oo, kung tinatanggap ng lender. Ang condo unit ay may sariling Condominium Certificate of Title (CCT), imbes na TCT. Gumagana ito tulad ng titulo ng lupa: patunay na ikaw ang may-ari ng unit. Puwedeng humingi ang lender ng karagdagang dokumento mula sa condominium corporation, gaya ng clearance na wala kang hindi nabayarang association dues.
Paano Kung May Co-Owner o Existing Mortgage?
May ilang sitwasyon na nangangailangan ng dagdag na pagsusuri o dokumento:
- May co-owner. Kung higit sa isa ang may-ari (halimbawa, mag-asawa o magkakapatid), karaniwang kailangan ang pahintulot at pirma ng lahat.
- Mag-asawa. Kung ang property ay pag-aari ng mag-asawa, karaniwang kailangan ang pirma ng parehong asawa.
- Minanang lupa. Kung nakapangalan pa sa yumaong magulang ang titulo, kadalasang kailangang ma-settle muna ang mana at mailipat ang titulo sa pangalan ng mga tagapagmana.
- May existing mortgage o ibang annotation. Kung nakasangla na ang property sa iba, o may iba pang tala sa titulo, kailangan itong ma-review muna ng lender.
Ano ang mga Requirements sa Sangla Titulo?
Narito ang mga karaniwang hinihinging dokumento. Paalala: ang final na listahan ay manggagaling sa lender, kaya magtanong muna bago maghanda.
Property documents
- Kopya ng titulo (TCT o CCT)
- Certified True Copy ng titulo mula sa Registry of Deeds
- Tax declaration ng lupa at ng bahay o improvement
- Resibo ng bayad sa real property tax (amilyar)
- Lot plan o vicinity map, kung hihingin
Borrower documents
- Valid government-issued IDs
- Proof of income (payslip, certificate of employment, ITR, bank statements, o business documents)
- Proof of billing o address
Titulo ng Lupa: TCT o CCT
Ang titulo ng lupa ang pinakamahalagang dokumento sa sangla titulo. Dalawa ang karaniwang uri:
- TCT (Transfer Certificate of Title): para sa lupa, o bahay at lupa.
- CCT (Condominium Certificate of Title): para sa condominium unit.
Bukod sa kopya mo, maaaring humingi ang lender ng Certified True Copy mula sa Registry of Deeds. Dito makikita ang pinakabagong record: sino ang nakapangalang may-ari at kung may mga annotation gaya ng mortgage o iba pang claim.
Tax Declaration at Iba Pang Property Documents
Ang tax declaration ay galing sa Assessor's Office ng munisipyo o lungsod. Ipinapakita nito ang tinatayang halaga ng property para sa buwis at kung kanino ito idineklara.
Mahalagang malaman: hindi katumbas ng titulo ang tax declaration. Patunay ito na idineklara ang property para sa buwis, pero hindi ito patunay ng rehistradong pagmamay-ari. Kaya kung tax declaration lang ang hawak mo at walang titulo, karaniwang hindi ito sapat para sa sangla titulo.
Valid IDs at Proof of Income
Para masuri kung kaya mong bayaran ang loan, hihingan ka ng:
- Valid IDs, gaya ng passport, driver's license, UMID o PhilSys ID
- Proof of income:
○ Kung empleyado: payslip, certificate of employment, o ITR
○ Kung may negosyo: DTI o SEC registration, business permit, ITR, o bank statements
Paano I-verify ang Titulo ng Lupa?
Bago mag-apply, makabubuting siguraduhin mong malinis at tama ang record ng titulo:
- Kumuha ng Certified True Copy sa Registry of Deeds kung saan nakarehistro ang property, o mag-request online sa Land Registration Authority (LRA).
- Ikumpara ito sa hawak mong kopya: pangalan ng may-ari, numero ng titulo, sukat at lokasyon ng lupa.
- Tingnan kung may annotation na hindi mo alam, gaya ng lumang mortgage o adverse claim.
- Siguraduhing tugma rin ang detalye sa tax declaration.
Paano Mag-apply para sa Sangla Titulo?
Ito ang pangkalahatang proseso ng loan na may property bilang collateral. Puwedeng magkaiba nang kaunti ang eksaktong hakbang depende sa lender, kaya laging magtanong muna.
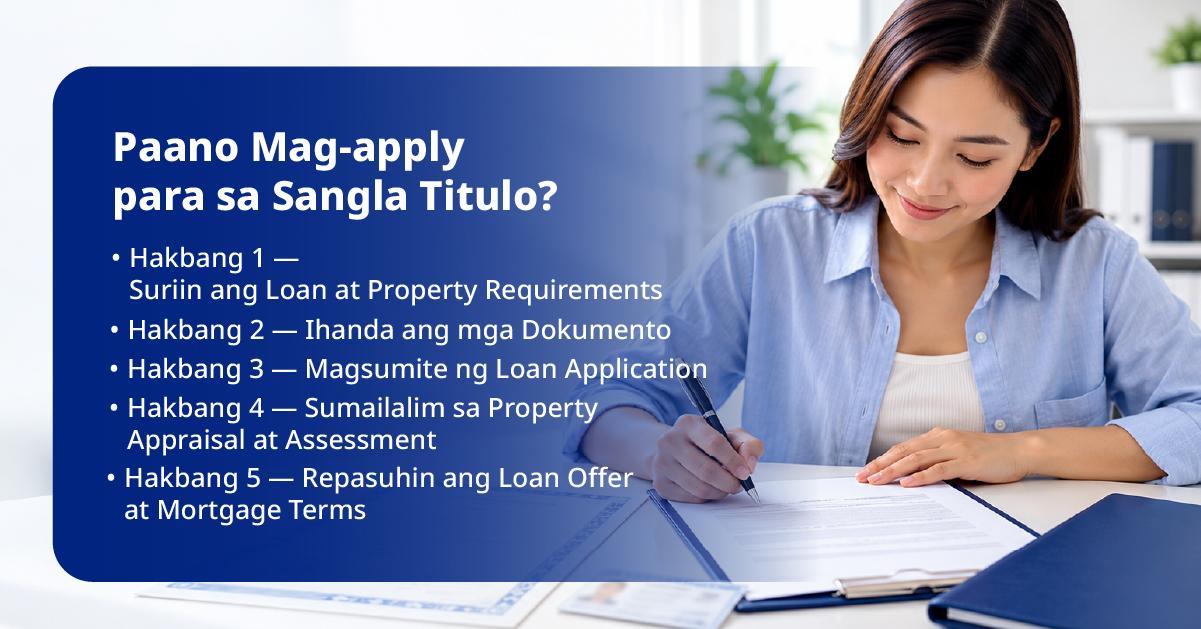
Hakbang 1 — Suriin ang Loan at Property Requirements
Alamin kung anong klase ng property ang tinatanggap ng lender, saang lugar, at anong mga kondisyon para sa borrower. Tingnan din kung malinis ang titulo mo.
Hakbang 2 — Ihanda ang mga Dokumento
Ihanda ang titulo, tax declaration, resibo ng amilyar, valid IDs at proof of income. Siguraduhing updated at magkakatugma ang mga pangalan at detalye sa lahat ng dokumento para hindi maantala ang proseso.
Hakbang 3 — Magsumite ng Loan Application
Puwedeng mag-apply nang personal sa branch o sa ibang paraan na inaalok ng lender. Iche-check ng lender ang iyong mga dokumento at impormasyon. Tandaan na hindi garantisado ang approval, at nag-iiba ang tagal ng proseso depende sa kaso.
Hakbang 4 — Sumailalim sa Property Appraisal at Assessment
Dalawang magkaibang pagsusuri ang gagawin:
- Property appraisal: tinataya ang halaga ng property.
- Borrower assessment: sinusuri ang kakayahan mong magbayad.
Pareho itong makakaapekto sa halagang puwede mong mahiram.
Hakbang 5 — Repasuhin ang Loan Offer at Mortgage Terms
Kapag may loan offer na, basahing mabuti bago pumirma:
- halaga ng loan at haba ng bayaran
- interest at kung paano ito kinukuwenta
- lahat ng fees at deductions
- monthly na babayaran
- ano ang mangyayari kapag na-late o hindi nakabayad
Kung may hindi malinaw, magtanong. Huwag pumirma hangga't hindi mo naiintindihan ang kontrata.
Paano Tinutukoy ang Halaga at Gastos ng Sangla Titulo?
Dalawang tanong ang karaniwang mayroon ang borrowers: magkano ang puwede kong mahiram? at magkano ang kabuuang babayaran ko? Pareho itong nakadepende sa appraisal, sa kakayahan mong magbayad, at sa terms ng lender.
Paano Ginagawa ang Property Appraisal?
Sa appraisal, tinataya ng lender ang kasalukuyang halaga ng property. Karaniwang tinitingnan ang:
- titulo at record nito sa Registry of Deeds
- lokasyon at access sa kalsada
- laki ng lupa at ng bahay o gusali
- kalagayan ng property
- halaga ng mga katulad na property sa lugar
Puwedeng may bisita o inspeksyon sa mismong property.
Magkano ang Puwedeng Mahiram Gamit ang Titulo?
Walang iisang sagot. Ang puwedeng mahiram ay nakadepende sa appraised value ng property, sa kakayahan mong magbayad batay sa kita mo, at sa limitasyon o patakaran ng lender. Karaniwan, mas mababa ang loan kaysa sa buong halaga ng property. Para sa eksaktong halaga, kailangang dumaan muna sa appraisal at assessment.
Ano ang mga Interest, Fees, at Iba Pang Bayarin?
Bukod sa mismong hiniram, may iba pang gastos na dapat asahan. Maaaring kasama rito ang:
- Interest: ang bayad sa paghiram ng pera. Itanong kung paano ito kinukuwenta (halimbawa, add-on o diminishing balance), dahil malaki ang epekto nito sa total na babayaran.
- Appraisal fee: bayad sa pagtaya ng halaga ng property.
- Processing o service fee
- Notarial at legal fees: para sa mortgage contract.
- Documentary stamp tax at registration fees: para sa pagrehistro ng mortgage sa Registry of Deeds.
- Insurance: kung hinihingi ng lender, gaya ng fire insurance sa bahay.
Humingi ng nakasulat na breakdown ng lahat ng bayarin bago pumirma, para alam mo ang tunay na kabuuang gastos.
Paano Ikumpara ang Total Loan Cost at Monthly Payments?
Huwag lang tingnan ang monthly na hulog. Ikumpara rin ang:
- Total na babayaran: principal + interest + lahat ng fees.
- Halagang matatanggap mo talaga: may mga fee na ibinabawas agad sa loan proceeds.
- Schedule ng bayaran: kailan ang due date at ilang buwan ang loan.
- Penalty sa late o hindi pagbabayad.
Isang simpleng tanong para sa sarili: kaya ko bang bayaran ito buwan-buwan kahit humina ang kita ko? Kung hindi sigurado, mas mabuting humiram nang mas maliit.
Saan Puwedeng Magsangla ng Titulo ng Lupa?
Kung tanong mo ay saan pwede mag sangla ng titulo ng lupa, ang pinakaligtas na sagot: sa rehistrado at regulated na lender na nag-aalok ng loan na may property bilang collateral, gaya ng bangko o SEC-registered na financing company. Puwede mong i-check ang registration ng lending at financing companies sa Securities and Exchange Commission (SEC).
Iwasan ang mga indibidwal o grupong hindi rehistrado na humihingi ng orihinal na titulo nang walang malinaw na kontrata. Dito madalas nagsisimula ang mga scam at problema sa titulo.
Ang Asialink Finance Corporation ay isang SEC-registered na financing company (SEC Registration No. A199711768, Certificate of Authority No. 570) na may mahigit 200 branches sa buong bansa. Isa sa mga produkto nito ang Real Estate Loan, kung saan ginagamit ang eligible na titulo bilang collateral.
Paano Maghanap ng Asialink Branch na Malapit sa Iyo?
- Pumunta sa Asialink Branches page.
- Piliin ang iyong rehiyon at hanapin ang pinakamalapit na branch.
- Tawagan muna ang branch para itanong kung tumatanggap sila ng Real Estate Loan inquiry, at kung tinatanggap ang property sa inyong lugar.
Ano ang Dapat Itanong Bago Pumunta sa Branch?
- Anong mga dokumento ang kailangan kong dalhin?
- Tinatanggap ba ang uri ng property ko (lupa, bahay at lupa, o condo) at ang lokasyon nito?
- Paano ginagawa ang appraisal, at may bayad ba ito?
- Kailangan ba ng appointment?
- Magkano ang mga posibleng bayarin, at paano kinukuwenta ang interest?
Sangla Titulo vs Real Estate Financing: Ano ang Pagkakaiba?
Dalawang magkaibang produkto ito, at madalas silang napagkakamalan:
Sa madaling salita: kung may titulo ka na at kailangan mo ng pondo, Real Estate Loan ang tamang tingnan. Kung gusto mong bumili ng bahay, Real Estate Financing ang para sa iyo. Makikita ang dalawa sa Asialink products page.
Ano ang Dapat Isaalang-alang sa Sangla Titulo? Ano ang mga Panganib ng Sangla Titulo?
Malaking tulong ang sangla titulo, pero may kasama itong responsibilidad. Ang pinakamalaking panganib ay ang posibilidad na mawala ang property kapag hindi nabayaran ang loan. Kaya bago pumirma, basahing mabuti ang loan contract at ang mortgage, at alamin kung saan puwedeng magreklamo o humingi ng tulong kung may problema.
Ano ang Mangyayari Kapag Hindi Nakabayad sa Loan?
Hindi agad-agad nawawala ang property sa isang late payment, pero puwedeng mangyari ang mga ito:
- Late charges o penalty ayon sa kontrata
- Paniningil at abiso mula sa lender
- Default, kung patuloy na hindi nakakabayad ayon sa nakasaad sa kontrata
- Foreclosure o iba pang legal na proseso para mabawi ng lender ang utang mula sa property
Kung nahihirapan kang magbayad, makipag-usap agad sa lender bago lumala ang sitwasyon. Mas maraming opsyon kapag maagang napag-usapan.
Paano Maprotektahan ang Iyong Property?
- Humiram lang ng kaya mong bayaran. Kuwentahin ang monthly na hulog laban sa iyong buwanang kita.
- Itago ang lahat ng resibo at dokumento ng loan at bayad.
- I-verify ang titulo bago at pagkatapos ng loan.
- Siguraduhing nakasulat ang lahat ng terms, kasama ang schedule ng bayaran at lahat ng bayarin.
- Pagkatapos magbayad, kunin ang release ng mortgage at ipa-cancel ang annotation sa Registry of Deeds.
Pangwakas
Ang sangla titulo ay paraan para magamit ang halaga ng iyong lupa, bahay at lupa, o condo bilang collateral sa loan, habang ikaw pa rin ang may-ari at puwede ka pang tumira sa property. Para maging maayos ang proseso, ihanda ang tamang dokumento (lalo na ang malinis na TCT o CCT at updated na tax declaration), unawain kung paano ginagawa ang appraisal, alamin ang lahat ng gastos, at siguraduhing kaya mong bayaran ang loan buwan-buwan.
Kung mayroon ka nang qualifying property at iniisip mong gamitin ang titulo nito bilang collateral, ang Real Estate Loan ng Asialink Finance Corporation ay isang opsyon na puwede mong tingnan. Bago mag-apply, alamin muna ang tinatanggap na uri ng property, ang mga kailangang dokumento, ang proseso ng appraisal, ang kabuuang gastos ng loan, at ang iyong responsibilidad sa pagbabayad. Puwede mong tingnan ang mga produkto ng Asialink o makipag-ugnayan sa pinakamalapit na branch para itanong ang requirements para sa iyong property.
*Alamin muna ang kasalukuyang requirements at terms ng Asialink bago mag-apply. Ang approval, halaga ng loan, interest, fees, haba ng bayaran at eligibility ay depende sa assessment at sa requirements ng Asialink.
FAQs
Puwede bang isangla ang agricultural land?
Depende. Ang agricultural land na may malinis na titulo ay puwedeng tanggapin ng ilang lender, pero may mga uri ng lupang may restriction. Halimbawa, ang lupang nakuha sa ilalim ng agrarian reform (may CLOA o EP) ay may mga limitasyon sa pagsasangla at paglilipat. Itanong muna sa lender at, kung kailangan, sa Department of Agrarian Reform (DAR).
Puwede bang isangla ang minanang lupa?
Oo, pero kadalasan kailangan munang ma-settle ang mana at mailipat ang titulo sa pangalan ng mga tagapagmana. Kung higit sa isa ang tagapagmana, karaniwang kailangan ang pahintulot at pirma ng lahat. Kung nakapangalan pa sa yumao ang titulo, mahihirapan itong tanggapin bilang collateral.
Kailangan ba ang original na titulo ng lupa?
Karaniwan, oo. Ang owner's duplicate copy ng titulo ay kailangan para mairehistro ang mortgage sa Registry of Deeds. Itanong sa lender kung paano nila iniingatan ang titulo habang may loan at kailan ito ibabalik pagkatapos mong magbayad.
Puwede bang mag-sangla titulo ang self-employed?
Oo. Imbes na payslip, puwedeng ipakita ang business documents bilang proof of income, gaya ng DTI o SEC registration, business permit, ITR, o bank statements. Ang mahalaga ay maipakita na may tuloy-tuloy kang kita para mabayaran ang loan.
Paano malalaman kung tunay ang titulo ng lupa?
Kumuha ng Certified True Copy sa Registry of Deeds kung saan nakarehistro ang property, o mag-request online sa serbisyo ng Land Registration Authority (LRA). Ikumpara ito sa hawak mong titulo: pangalan ng may-ari, numero ng titulo, at detalye ng lupa. Kung may hindi tugma, huwag munang ituloy ang transaksyon hangga't hindi ito naaayos.