Pautang sa Pilipinas: Paano Suriin ang Legit na Lender
Key Takeaway
- Huwag umasa sa logo, Facebook page, app, o screenshot ng SEC certificate. I-verify ang eksaktong legal name, SEC registration, at Certificate of Authority sa opisyal na records.
- Mag-ingat sa “guaranteed approval,” hindi malinaw na fees, at hinihinging bayad bago i-release ang loan, lalo na kung sa personal na account ipapadala.
- Bago tumanggap ng loan, dapat malinaw sa nakasulat na kasunduan ang halaga, interest at fees, iskedyul ng bayad, kabuuang babayaran, at mga patakaran kapag na-late.
- Sa anumang pautang online, i-verify din ang mismong app o platform at makipag-usap lang sa opisyal na channels ng kompanya.
Ngayon, ilang click lang at may pautang ka na. Maraming pautang online at online loan Philippines na app ang nag-aalok ng mabilis na pera, kaya mas mahalaga ngayon na alam mo kung sino talaga ang kausap mo bago ka magbigay ng ID, selfie, o bank details.
Hindi sapat na maganda ang website, may app, o may Facebook page ang lender para masabing legit ito. Sa gabay na ito, aalamin natin kung paano i-check kung SEC registered lending company ang kausap mo, ano ang mga warning sign ng informal o mapang-abusong pautang, at ano ang dapat makita sa isang legit na loan agreement, para makapili ka ng legit lending company Philippines nang may kumpiyansa.
Paano I-check Kung SEC-Registered ang Lender?
Huwag umasa lang sa mga ito bilang patunay:
- Logo ng kompanya
- Facebook page
- Mobile app
- Screenshot ng SEC certificate
- Simpleng sinabing “SEC registered kami”
Madaling gayahin ang lahat ng iyan. Ang dapat mong gawin ay i-verify ang kompanya gamit ang opisyal na impormasyon. Halimbawa, ang Asialink Finance Corporation ay may SEC Registration No. A199711768 at Certificate of Authority to Operate No. 570. Pero kahit totoo ang mga numerong ito, hindi nito ginagarantiya na totoo ang bawat loan offer o taong gumagamit ng pangalan ng kompanya. Kaya i-verify pa rin nang hiwalay sa opisyal na records at channels.
1. Alamin ang Eksaktong Legal Name ng Kompanya
Bago mag-search, alamin muna ang buong corporate name, ang brand o business name kung meron, ang opisyal na website, at ang opisyal na contact details. Hindi laging pareho ang pangalan ng loan app o brand at ang rehistradong pangalan ng kompanya. Lalo itong mahalaga sa pautang online, dahil puwedeng iba ang pangalan ng app sa kompanyang nagpapatakbo nito. Halimbawa, ang buong legal name ng Asialink ay “Asialink Finance Corporation.”
2. I-verify ang Kompanya sa SEC
Tingnan kung nasa SEC records ang lender bilang lending o financing company. Hanapin ang eksaktong pangalan ng kompanya, ang SEC registration details, ang kasalukuyang status nito, at ang Certificate of Authority. Tandaan na magkaiba ang pagiging rehistradong korporasyon at ang pagkakaroon ng awtoridad na magpautang. Pareho itong kailangan, at magkahiwalay na check ang dalawa.
3. I-check ang Certificate of Authority
Hindi sapat na patunay na may kompanya. Kailangan ding may awtoridad ito para sa mismong financial activity na inaalok nito, gaya ng lending o financing. Para sa Asialink, ang numero ng Certificate of Authority to Operate nito ay 570. Pero mas mabuting i-verify ito sa opisyal na records kaysa umasa lang sa numerong nakalagay sa ad o sa message na natanggap mo.
4. I-verify Nang Hiwalay ang Online Lending Platform
Para sa pautang online o online loan Philippines, i-check din ang mismong app o website. Konektado ba ito sa rehistradong kompanya? Tugma ba ang pangalan nito sa opisyal na impormasyon? Tugma ba ang contact details sa opisyal na channels ng kompanya? May listahan ang SEC ng mga Financing at Lending Company at ng kanilang mga nakarehistrong Online Lending Platform. Halimbawa, noong 29 Setyembre 2026, nasa listahang ito ang Asialink Finance Corporation at ang Asialink Mobile CRM App. Kung hindi mo ma-verify ang platform sa kasalukuyang SEC o opisyal na impormasyon ng kompanya, mag-imbestiga pa muna bago magbigay ng personal o financial na impormasyon.
5. Tingnan ang mga Kasalukuyang SEC Advisory
Naglalabas ang SEC ng mga advisory, suspension, revocation, at babala tungkol sa mga hindi awtorisadong platform at sa mga nagpapanggap na legit na kompanya. Mahalaga itong i-check dahil may mga manloloko na gumagamit ng pangalan, logo, o registration details ng totoong lending o financing company.
6. I-verify ang Opisyal na Channels ng Asialink
Kung may natanggap kang loan offer o may kumausap sa iyo na nagsasabing taga-Asialink sila, i-verify muna ito sa opisyal na channels bago magbigay ng impormasyon o mag-apply:
- Facebook: https://www.facebook.com/AsialinkPhilippines/
- TikTok: https://www.tiktok.com/@asialinkofficial
- Linkedin: https://www.linkedin.com/company/asialink-finance-corp
- YouTube: https://www.youtube.com/@asialinkfinancecorporation
- Instagram: https://www.instagram.com/asialinkph/
- Tanong tungkol sa products: [email protected]
- Reklamo o concerns: [email protected]
- Customer Service / Head Office: +632 8709 7777 | +63 908 886 8780 | +63 917 847 3639 | [email protected]
Kung may duda ka sa isang offer o account, direktang makipag-ugnayan sa Asialink. Huwag agad maniwala na totoo ang isang account dahil lang gamit nito ang pangalan, logo, o registration details ng kompanya.
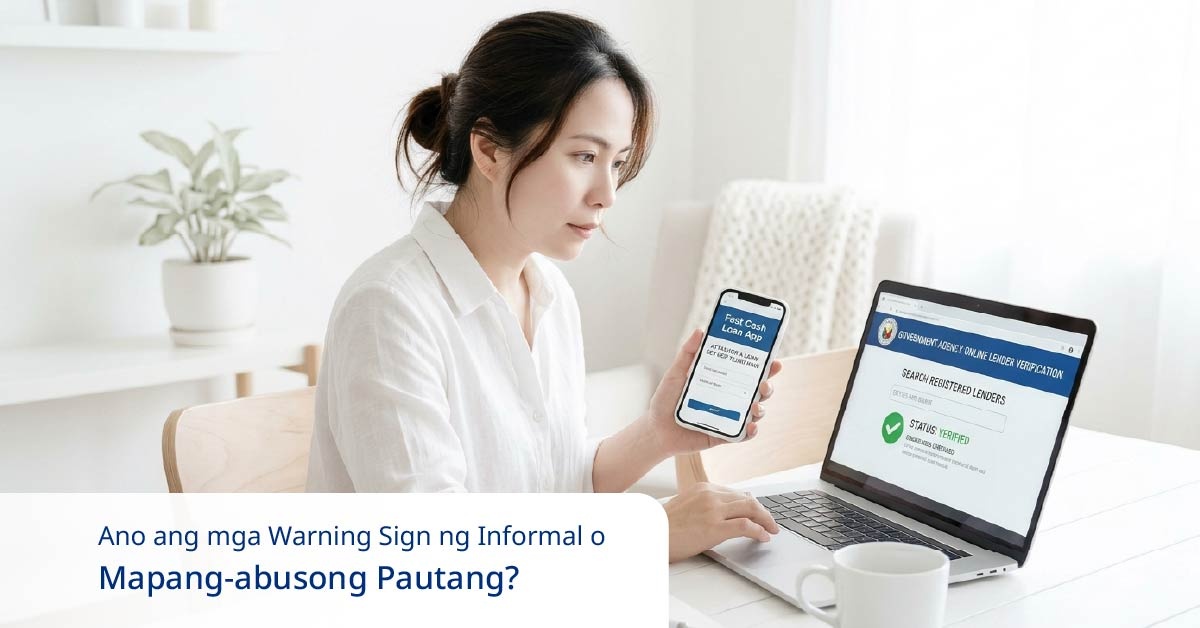
Ano ang mga Warning Sign ng Informal o Mapang-abusong Pautang?
Hindi agad ibig sabihin na illegal o scam ang isang lender dahil sa iisang warning sign. Pero kapag sabay-sabay nang lumalabas ang ilan sa mga ito, mas dapat kang mag-ingat at mag-verify pa.
1. Hindi Ma-verify ang Lender
Mag-ingat kung walang malinaw na legal name ng kompanya, walang opisyal na website o business information, hindi makumpirma ang regulatory details, personal na social media o messaging account lang ang binibigay, o hindi tugma ang impormasyon sa opisyal na records.
2. May Pangakong “Guaranteed Approval”
Mag-ingat sa mga linyang “100% approved,” “lahat qualified,” “walang assessment,” o “sigurado ang halaga.” Ang legit na lender ay karaniwang sumusuri muna sa aplikante bago mag-apruba.
3. Hindi Malinaw ang Fees at Charges
Puwedeng warning sign kung walang nakasulat na breakdown ng fees, hindi malinaw ang interest o finance charges, walang paliwanag sa kabuuang babayaran, may biglang bagong charges pagkatapos mong pumayag, o pinapapadala ka ng bayad sa personal na account nang walang malinaw na dahilan.
4. May Hinihinging Bayad Bago I-release ang Loan
Mag-ingat kapag pinagbabayad ka muna ng “processing fee,” “insurance,” o “release fee” bago mo matanggap ang loan, lalo na kung sa personal na GCash, bank account, o remittance ipapadala. Itanong kung para saan ang bayad, hingin ito nang nakasulat, at i-verify sa opisyal na channel ng kompanya.
5. Minamadali Ka o Pinipilit
Kung sinasabing “ngayon lang ang offer” o pinapipirma ka agad nang hindi pinababasa ang kontrata, magdahan-dahan. May karapatan kang basahin at intindihin ang kasunduan bago pumirma.
6. Sobra ang Hinihinging Access sa Phone o Personal na Impormasyon
Maging maingat kung humihingi ang app ng access sa contacts, photos, o iba pang data na walang kinalaman sa loan. Ang ganitong access ay puwedeng gamitin sa panghaharass sa iyo o sa mga kakilala mo.
Ano ang Dapat Nakasulat sa Legit na Loan Agreement?
Bago ka pumayag sa loan, dapat may malinaw at nakasulat na impormasyon tungkol sa obligasyon mo. Gabay ito sa mga dapat hanapin, hindi legal advice. Dapat malinaw sa kasunduan ang mga sumusunod:
1. Halaga ng Loan o Financing
Ang halagang naaprubahan o pinondohan, ang aktwal na halagang matatanggap mo, at anumang ibinawas bago i-release. Hindi laging pareho ang approved amount at ang net proceeds na matatanggap mo.
2. Interest, Finance Charges, at Fees
Dapat nakasaad ang interest o finance charges, processing o service fees, at iba pang charges na may kinalaman sa loan. Alamin ang kabuuang gastos ng pag-utang, hindi lang ang halagang matatanggap mo. Halimbawa, maaaring magmessage sa official channels o sa mismong email ng kompanya o magpunta sa mismong branch upang mas mapaliwanag aktwal na interest at iba pang charges na kasama sa application mo.
3. Iskedyul ng Bayad
Dapat malinaw ang halaga ng bawat hulog, ilang beses magbabayad, gaano kadalas, ang mga due date, at ang kabuuang haba ng termino.
4. Kabuuang Babayaran o Cost of Credit
Ikumpara ang halagang pinondohan, ang interest o finance charges, ang fees, ang bilang ng hulog, at ang kabuuang obligasyon. Huwag tingnan lang ang buwanang hulog na parang iyon na ang buong gastos ng loan.
5. Patakaran Kapag Na-late o Hindi Nakabayad
Dapat nakasulat kung ano ang puwedeng mangyari kapag hindi ka nakabayad, gaya ng late charges, default provisions, proseso ng collection, at epekto sa collateral kung meron. Magkakaiba ito bawat produkto at lender, kaya basahin ang mismong kontrata mo.
6. Impormasyon ng Borrower at Lender
Dapat malinaw ang pangalan mo bilang borrower, ang lending o financing company, ang uri ng loan, at ang opisyal na contact details. Dapat tugma ang mga ito sa kompanya at loan offer na na-verify mo na.
7. Iba Pang Mahahalagang Kondisyon
Kung applicable, basahin ang patakaran sa maagang pagbabayad o pre-termination, ang kondisyon ng collateral, ang insurance requirements, at iba pang obligasyon mo bilang borrower. Sa Asialink Finance Corporation, tinutulungan ng mga staff na intindihin ang terms and condition ng isang agreement. Mainam na laging magtanong sa mismong opisyal na channel o sa mismong staff ng branch upang mapaliwanag ang dokumentong kakailanganin mong pirmahan.
Paano Makilala ang Legit Lending Company sa Pilipinas?
Walang iisang check na sapat. Para makilala ang legit lending company Philippines, pagsamahin ang ilang check bago mag-apply sa anumang pautang o online loan Philippines.
Gamitin ang Simpleng Checklist na Ito
- Alam mo ba ang eksaktong legal name ng kompanya?
- Ma-verify mo ba nang hiwalay ang SEC information nito?
- May awtoridad ba ito para sa lending o financing na inaalok nito?
- Kung online ka mag-a-apply, konektado ba ang platform sa na-verify na kompanya?
- Malinaw ba ang halaga ng loan, charges, iskedyul ng bayad, at fees?
- Mababasa mo ba ang nakasulat na kasunduan bago tanggapin ang loan?
- Opisyal na channel ba ng kompanya ang kausap mo?
- May makikita ka bang opisyal na contact o branch information kung kailangan mo ng tulong?
I-verify sa Opisyal na Channels ng Kompanya
I-cross-check ang impormasyon sa opisyal na website, opisyal na contact details, opisyal na branch information, at kasalukuyang regulatory records. Lalo itong mahalaga kung sa Facebook, messaging app, online ad, loan app, o third-party website mo unang nakita ang offer.
Tingnan ang Opisyal na Impormasyon ng Asialink
Sa website ng Asialink, nakasaad na SEC-regulated entity ang Asialink Finance Corporation, kasama ang SEC Registration No. at Certificate of Authority to Operate nito. Puwede mong tingnan ang mga available na financing products ng Asialink, ang pangkalahatang impormasyon, at ang mga requirements. Lahat ng aplikasyon ay dumadaan pa rin sa assessment at approval.
Bumisita sa Opisyal na Asialink Branch
Kung mas gusto mong magtanong nang personal, puwede kang maghanap ng Asialink branch na malapit sa iyo at doon i-verify ang impormasyon.
Konklusyon
Bago tumanggap ng anumang pautang, maglaan ng ilang minuto para mag-verify. Alamin ang eksaktong legal name ng lender, i-check ang SEC registration at Certificate of Authority, i-verify ang app o platform, at bantayan ang mga warning sign gaya ng guaranteed approval at bayad bago i-release ang loan. Basahin din nang mabuti ang nakasulat na kasunduan, lalo na ang kabuuang babayaran.
Ang Asialink Finance Corporation ay SEC-registered (SEC Reg. No. A199711768) at may Certificate of Authority to Operate No. 570. Kung may tanong ka tungkol sa mga produkto nito o may natanggap kang kahina-hinalang offer na gumagamit ng pangalan ng Asialink, makipag-ugnayan sa opisyal na channels o bumisita sa pinakamalapit na branch.
Mga Madalas Itanong
Puwede bang gamitin ng pekeng loan app ang pangalan ng totoong SEC-registered na kompanya?
Oo, puwede itong mangyari. May mga manloloko na gumagamit ng pangalan, logo, o registration details ng totoong kompanya. Kaya bukod sa SEC registration, i-verify din kung konektado ang app sa kompanya, at tingnan ang mga SEC advisory at opisyal na channels ng kompanya.
Ligtas bang ipadala ang ID ko sa online loan app?
Ipadala lang ito kapag na-verify mo na ang kompanya at ang mismong app. Normal na hingan ka ng ID ng legit na lender, pero siguraduhing sa opisyal na platform o channel mo ito ibibigay, hindi sa personal na chat o account. Basahin din ang privacy policy at ang mga hinihinging access sa phone.
Dapat ba akong magbayad ng fee bago ma-release ang loan ko?
Mag-ingat sa ganitong hiling, lalo na kung sa personal na account ipapadala ang bayad. Kung may fee, dapat malinaw ito at nakasulat sa disclosure o kasunduan, at mabe-verify sa opisyal na channel ng kompanya. Kung hindi malinaw kung para saan, huwag munang magbayad.
Puwede bang kontakin ng online lender ang pamilya o mga kaibigan ko?
Ipinagbabawal ng SEC ang unfair debt collection practices ng mga lending at financing company, kasama ang panghaharass at pagbabanta. Kung pinapahiya ka o kinokontak ang mga taong hindi mo inilistang reference o co-maker, puwede kang magsampa ng reklamo sa SEC. Mag-ingat din sa mga app na humihingi ng access sa contacts mo.
Ano ang gagawin ko kung may nagpakilalang loan agent ng kilalang kompanya?
Huwag agad magbigay ng impormasyon o bayad o OTP. Kunin ang pangalan niya at i-verify ito sa opisyal na contact details ng kompanya. Para sa Asialink, hindi nagsasagawa ng mga transaksyon ang kompanya sa pamamagitan ng personal messages o mga hindi opisyal na account. Maaari kang tumawag sa +632 8709 7777 o mag-email sa [email protected]. Kung kahina-hinala, i-report ito sa [email protected].