Negosyo Loan sa Pilipinas: Puhunan at mga Requirements
Key Takeaway
- Pwedeng manggaling ang puhunan sa ipon, kita ng negosyo, partner, o financing, depende sa pangangailangan at sitwasyon mo.
- Ang negosyo loan ay para sa mga eligible na gastusin ng negosyo, pero sinusuri ng lender ang dokumento, kita, kakayahang magbayad, at collateral kung kailangan.
- Bago umutang, suriin ang kabuuang gastos ng loan, ang iskedyul ng bayad, at ang panganib sa negosyo o sa collateral.
May maliit kang tindahan na gusto mong palakihin, o may plano kang magbukas ng food stall, pero kulang ang ipon. Saan ka kukuha ng puhunan sa negosyo? Para sa maraming Pilipino, ang unang naiisip ay umutang. Pwedeng tama iyon, pero hindi ito ang tamang sagot para sa lahat.
Sa gabay na ito, aalamin natin kung ano ang negosyo loan at paano ito gumagana, saan pa pwedeng kumuha ng puhunan, kailan makatwirang umutang, at ano ang mga dokumentong karaniwang hinihingi ng lender sa Pilipinas.
Ano ang Negosyo Loan at Paano Ito Gumagana?
Ang negosyo loan ay pautang na ginagamit para sa mga eligible na pangangailangan ng negosyo. Ang lender, gaya ng bangko o financing company, ay magpapahiram ng halaga sa borrower. Babayaran ito ng borrower ayon sa napagkasunduang repayment terms, kasama ang interes at anumang applicable na fees. Magkakaiba ang eligibility, requirements, at kondisyon depende sa produkto at sa lender.
Para Saan Maaaring Gamitin
Karaniwang ginagamit ito sa pambili ng inventory o paninda, equipment, working capital para sa araw-araw na operasyon, o pagpapalawak ng negosyo. Nakadepende pa rin sa approval ng lender at sa patakaran ng produkto kung saan pwedeng gamitin ang pondo.
Sino ang Maaaring Mag-apply
Pwedeng mag-apply ang mga sole proprietor, rehistradong partnership o korporasyon, at mga negosyong pinapatakbo ng kababaihan, pero magkakaiba ang qualification sa bawat produkto. Maraming lender ang naghahanap ng negosyong may track record na. Sa Asialink Finance, halimbawa, kailangan ng hindi bababa sa isang taon ng operasyon ng negosyo para sa mga loan product nito.
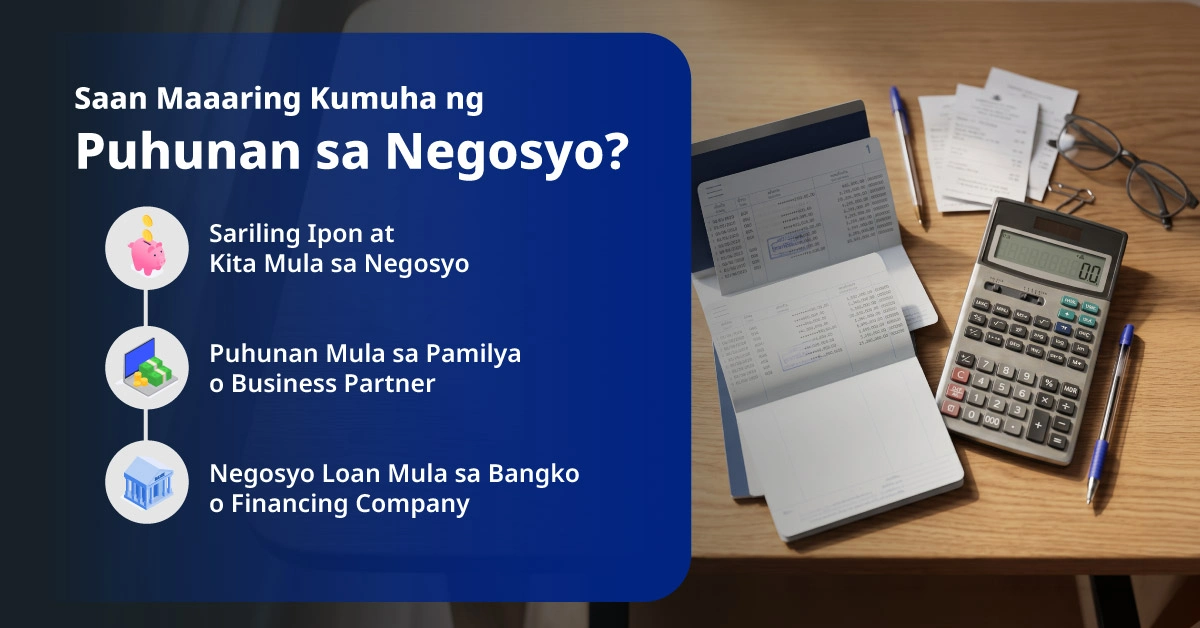
Saan Maaaring Kumuha ng Puhunan sa Negosyo?
Walang iisang pinakamagandang source ng puhunan sa negosyo. Bawat isa ay may pakinabang, kapalit, at responsibilidad.
Sariling Ipon at Kita Mula sa Negosyo
Ang paggamit ng sariling ipon o ng kita ng negosyo ay walang interes at hindi mo kailangang ibahagi ang pagmamay-ari. Ang kapalit nito: Pwedeng maubos ang pang-emergency mong pondo. Magtira ng sapat para sa mga pangunahing gastusin ng pamilya at ng negosyo.
Puhunan Mula sa Pamilya o Business Partner
Pwedeng mas flexible ang pautang o ambag mula sa pamilya o partner. Pero para maiwasan ang tampuhan, gumawa ng malinaw na nakasulat na kasunduan: magkano, utang ba o share sa negosyo, at paano ang hatian ng kita o ang pagbabayad.
Negosyo Loan Mula sa Bangko o Financing Company
Ang mga bangko at SEC-registered na financing company ay may pormal na proseso: application, pagsusuri ng dokumento at kakayahang magbayad, at malinaw na repayment terms. May mga produktong nangangailangan ng collateral, gaya ng sasakyan o property.
Aling Pinagmumulan ng Puhunan ang Angkop sa Iyong Negosyo?
Ikumpara ang halagang mayroon ka na, ang epekto sa pagmamay-ari ng negosyo, ang kakayahan mong magbayad buwan-buwan, ang kabuuang gastos, at ang panganib kung hindi umabot ang benta sa inaasahan.
Paano Magsimula ng Negosyo at Magplano ng Puhunan?
Hindi ito kumpletong startup guide, pero bago pag-isipan kung paano magsimula ng negosyo gamit ang utang, may ilang bagay na dapat malinaw muna.
Mga Negosyo Ideas na Maaaring Pag-aralan
Kabilang sa mga karaniwang negosyo ideas ang food business gaya ng carinderia o baked goods, sari-sari store o maliit na retail, online selling, at mga lokal na serbisyo gaya ng laundry o repair. Anuman ang piliin, subukan muna kung may bibili, at kuwentahin ang gastos bago maglabas ng malaking pera. Walang negosyong garantisadong kikita.
Paano Gumawa ng Simpleng Budget para sa Negosyo?
Hatiin ang budget sa apat: startup costs gaya ng equipment at permit, working capital para sa unang ilang buwan, inaasahang kita kada buwan, at ang regular na gastusin gaya ng renta, kuryente, at sahod. Dito mo makikita kung magkano talaga ang kailangan mo.
Kailangan ba Talagang Mangutang para Magsimula?
Hindi palagi. Para sa negosyong hindi pa nasusubukan, mas ligtas kadalasan na magsimula nang maliit gamit ang sariling pondo, at saka umutang kapag may napatunayan nang benta.
Kailan Dapat Isaalang-alang ang Negosyo Loan?
Makatwiran ang negosyo loan kapag malinaw ang gagamitan, kaya ng negosyo ang bayad, at nasuri mo na ang ibang paraan.
Kapag May Malinaw na Pangangailangan sa Puhunan
Halimbawa, may bagong equipment na magpapabilis ng produksyon, o kailangan ng dagdag na stock para sa peak season. Iwasan ang pag-utang nang walang tiyak na plano kung saan gagamitin ang pera.
Kapag May Kakayahang Magbayad ang Negosyo
Tingnan ang cash flow, ang mga kasalukuyang utang, at kung pabago-bago ang benta depende sa season. Ang hulog ay dapat kayang bayaran kahit sa mahinang buwan.
Kapag Nasuri na ang Ibang Paraan ng Pagpopondo
Bago umutang, ikumpara muna ang ipon, kita ng negosyo, at ambag ng partner. Minsan, sapat na ang mas maliit na loan kapag pinagsama sa ibang pondo.
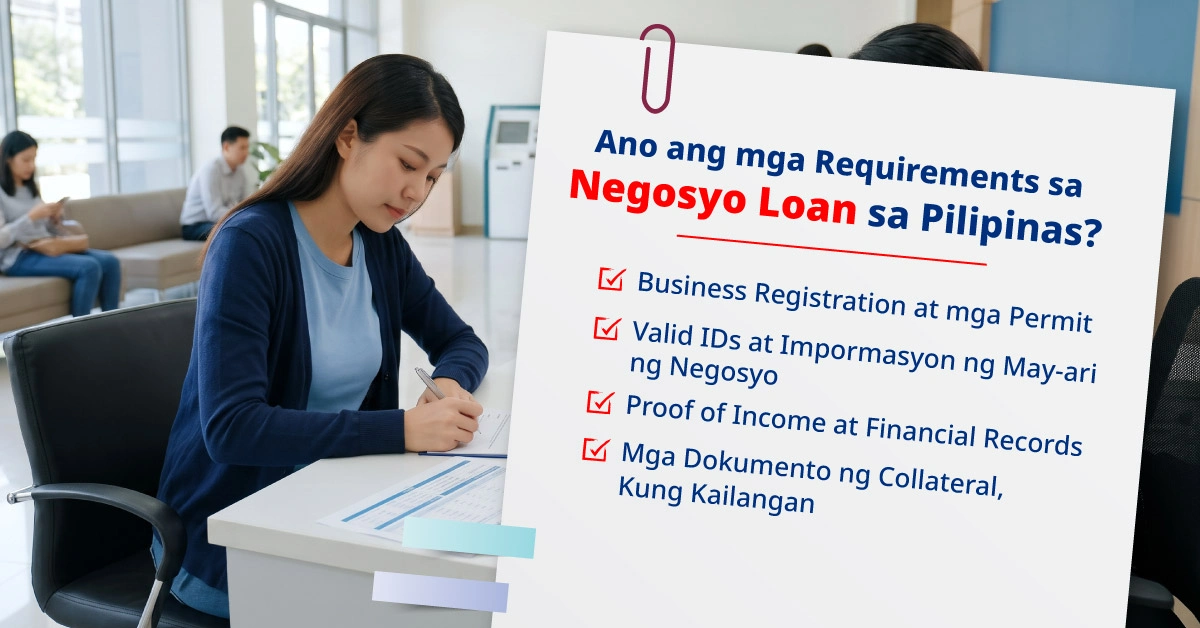
Ano ang mga Requirements sa Negosyo Loan sa Pilipinas?
Narito ang pangkalahatang listahan ng small business loan requirements philippines na karaniwang hinihingi ng mga lender. Pangkalahatang halimbawa lang ito. Iba-iba ang eksaktong requirements bawat lender at produkto, kaya laging tingnan ang kasalukuyang listahan bago mag-apply.
Business Registration at mga Permit
Depende sa uri ng negosyo ang rehistrasyon: DTI para sa sole proprietorship, SEC para sa partnership o korporasyon, at CDA para sa kooperatiba. Pwede ring hingin ang mayor’s o business permit at BIR registration.
DTI, SEC, at Iba Pang Dokumento ng Rehistrasyon
Hindi mo kailangan ng parehong DTI at SEC. Isa lang ang angkop, depende sa legal na anyo ng negosyo mo.
Valid IDs at Impormasyon ng May-ari ng Negosyo
Karaniwang hinihingi ang valid government ID ng may-ari. Para sa korporasyon o partnership, pwedeng hingin ang secretary’s certificate o board resolution na nagpapakita kung sino ang awtorisadong pumirma.
Proof of Income at Financial Records
Pwedeng hingin ang financial statements, sales records, bank statements, income tax returns, o iba pang patunay ng kita. Mas madali ang proseso kapag maayos at kumpleto ang rekord ng negosyo.
Mga Dokumento ng Collateral, Kung Kailangan
Para sa mga produktong may collateral, hihingin ang dokumento ng sasakyan gaya ng OR/CR, o ng property gaya ng titulo at tax declaration. Kailangan lang ito sa mga produktong nangangailangan o tumatanggap ng ganitong security.
Negosyo Loan na May Collateral at Walang Collateral: Ano ang Pagkakaiba?
Ang secured loan ay may collateral, isang asset na nagsisilbing garantiya ng utang. Ang unsecured loan ay walang collateral. Sa parehong uri, sinusuri pa rin ng lender ang kakayahan mong magbayad.
Paano Gumagana ang Negosyo Loan na May Collateral?
Ipinapangako mo ang isang kwalipikadong asset, gaya ng sasakyan o property, bilang security. Kadalasan, pwede mo pa ring gamitin ang asset habang nagbabayad. Pero kapag hindi nakabayad ayon sa kontrata, pwedeng kunin o i-foreclose ng lender ang collateral ayon sa batas.
Ano ang Negosyo Loan na Walang Collateral?
May mga lender na nag-aalok ng business financing nang walang ipinapangakong asset. Mas binibigyang-diin dito ang credit history, kita, at financial records ng negosyo. Sa ngayon, walang non-collateral na business loan ang Asialink Finance Corporation.
Ano ang Dapat Suriin Bago Magbigay ng Collateral?
- Nakapangalan sa iyo ang asset, o may pahintulot ng co-owner
- Ang appraisal at ang halagang pwedeng hiramin
- Ang panganib na mawala ang asset kapag hindi nakabayad
- Ang kabuuang gastos ng loan at ang lahat ng obligasyon sa kontrata
Paano Maghanda Bago Mag-apply para sa Negosyo Loan?
Narito ang maikling checklist bago mag-apply.
Suriin ang Pangangailangan at Kakayahang Magbayad
Tukuyin kung magkano talaga ang kailangan at para saan. Kuwentahin kung magkano ang kayang ihulog buwan-buwan nang hindi naaapektuhan ang operasyon.
Ihanda ang mga Kinakailangang Dokumento
Ayusin ang registration, ID, financial records, at dokumento ng collateral kung kailangan. Tingnan muna ang kasalukuyang requirements ng mismong produkto.
Ikumpara ang mga Kondisyon ng Loan
Ikumpara ang kabuuang halagang babayaran, paano kinukuwenta ang interes, ang mga fees, ang haba ng termino, at ang responsibilidad sa collateral. Huwag lang tingnan ang buwanang hulog.
Ano ang mga Gastos at Panganib ng Negosyo Loan?
Ang negosyo loan ay may kapalit. Mahalagang malinaw sa iyo ang gastos at ang posibleng mangyari kapag hindi nakabayad.
Interes, Bayarin, at Kabuuang Halagang Babayaran
Bukod sa interes, pwedeng may processing o documentation fees at iba pang charges. Hingin ang disclosure statement para makita ang kabuuang halagang babayaran at ang iskedyul ng bayad. Magkakaiba ang rate at fees bawat lender at produkto.
Ano ang Mangyayari Kapag Hindi Nakabayad sa Oras?
Pwedeng magkaroon ng late charges, collection, at epekto sa credit record mo. Para sa secured loan, pwedeng kunin ang collateral ayon sa batas at sa kontrata. Kung alam mong mahihirapan kang magbayad, makipag-usap agad sa lender.
Paano Magplano ng Bayad Kahit Pabago-bago ang Kita?
Alamin ang mga buwang mahina ang benta, magtabi ng emergency reserve, at ituring na fixed na gastos ang hulog ng loan, kasama ng renta at sahod.
Pangwakas
Pwedeng manggaling ang puhunan sa negosyo sa ipon, kita, partner, o loan. Ang negosyo loan ay isang opsyon na makatutulong kapag malinaw ang gagamitan, handa ang mga requirements, at kaya ng negosyo ang bayad. Bago umutang, ikumpara ang mga opsyon at alamin ang kabuuang gastos at panganib.
Kung naghahanap ka ng financing para sa iyong negosyo, ang Asialink Finance Corporation ay may iba’t ibang collateral-based na loan products para sa mga kwalipikadong borrower. Pwede ring tingnan ng mga babaeng negosyante ang WAIS Loan. Bago mag-apply, alamin ang requirements, ang pinapayagang gamit ng loan, ang gastos, ang repayment terms, at ang kondisyon ng collateral para malaman kung aling opsyon ang akma sa negosyo mo.
FAQs
Pwede bang mag-apply ng negosyo loan kung bagong bukas ang negosyo?
Depende sa lender. Maraming lender ang naghahanap ng track record. Sa Asialink, kailangan ng hindi bababa sa isang taon ng operasyon ng negosyo para sa mga loan product nito.
Pwede bang kumuha ng negosyo loan ang online seller?
Pwede. Tumatanggap ang Asialink Finance Corporation ng loan application mula sa mga online seller, basta may rehistradong negosyo sila (gaya ng DTI Business Name Registration para sa sole proprietor) at kaya nilang ibigay ang mga kailangang dokumento at collateral. Sa ngayon, walang non-collateral na business loan ang Asialink, kaya kailangan ng katanggap-tanggap na collateral, tulad ng OR/CR ng sasakyan o titulo ng property, depende sa loan product. Dadaan pa rin sa credit evaluation at approval ang bawat application.
Pwede bang gawing collateral ang sasakyan para sa puhunan?
Oo, may mga lender na tumatanggap ng sasakyan bilang collateral. Sa Asialink, ang Sangla OR/CR ay loan na gumagamit ng OR/CR ng sasakyan bilang collateral.
Pwede bang gamitin ang titulo ng lupa bilang collateral sa negosyo loan?
Oo, sa mga lender na nag-aalok ng property-backed loan. Sa Asialink, ito ang Real Estate Loan, kung saan ginagamit ang titulo ng property bilang collateral. Hiwalay ito sa Real Estate Financing na pambili ng property.
Kailangan ba ng business permit para sa negosyo loan?
Kadalasan, oo. Karaniwang hinihingi ng lender ang patunay na rehistrado at legal ang negosyo, gaya ng DTI, SEC, o CDA registration at mayor’s permit. Tingnan ang eksaktong requirements ng produkto.